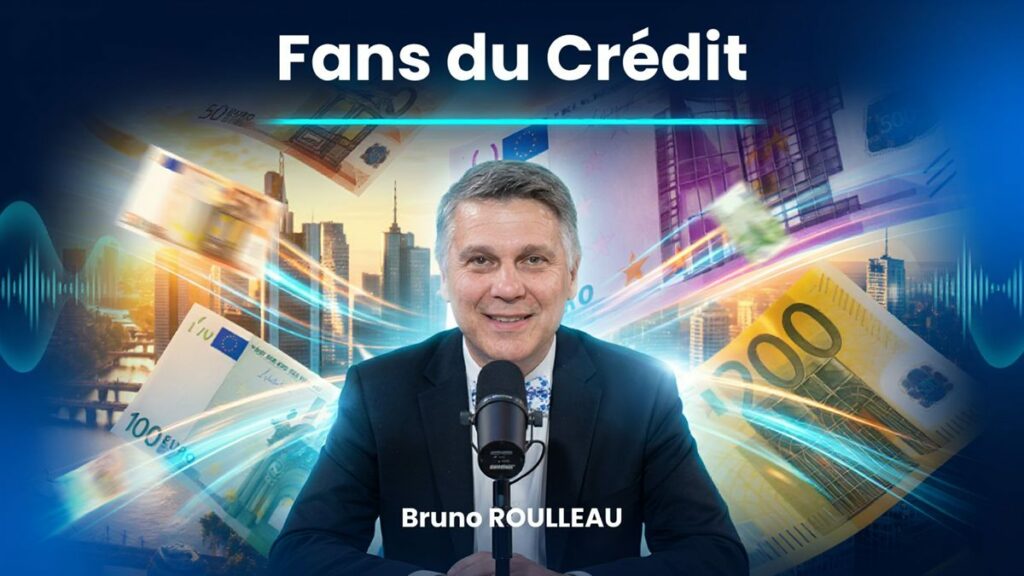
Fans du Credit : Financement du viager – Repenser l’immobilier des seniors

Le financement du viager n’est plus un sujet marginal de l’immobilier français. Il s’impose aujourd’hui comme une réponse structurante à un défi majeur : permettre aux seniors de rester autonomes, de financer leurs projets et de faire circuler une richesse immobilière longtemps restée immobile.
Dans ce nouvel épisode de Fans du Crédit en coproduction avec la Fédération du Courtage en Crédit, Bruno Rouleau ouvre un débat de fond sur la monétisation du patrimoine immobilier, en donnant la parole à des experts du viager, du crédit hypothécaire et des solutions alternatives dédiées aux seniors.
Le vieillissement de la population : un enjeu immobilier et économique
La France entre dans une bascule démographique historique. D’ici 2030, les plus de 65 ans seront plus nombreux que les moins de 15 ans. Cette réalité n’est pas qu’un sujet social ou politique : elle bouleverse profondément l’économie du logement.
Contrairement aux idées reçues, vieillir ne signifie pas renoncer à ses projets. Divorce tardif, recomposition familiale, aide aux enfants, rénovation du logement, financement de la dépendance… Les besoins évoluent, mais demeurent bien réels.
Or, 78 % des seniors sont propriétaires de leur logement. Un patrimoine considérable, souvent totalement immobilisé.
Le financement du viager : rendre liquide un patrimoine endormi
Le cœur du débat porte sur une idée simple : comment transformer un actif immobilier en ressources financières, sans nécessairement quitter son logement ?
Comme l’explique Sophie RICHARD, fondatrice du réseau VIAGIMMO, le viager répond avant tout à une logique de maintien à domicile et de dignité : « Le viager, c’est le financement de l’indépendance. »
Le principe est clair : permettre à un senior de monétiser son bien immobilier pour générer des revenus complémentaires, protéger un conjoint survivant ou transmettre de son vivant.
Des solutions complémentaires: Viager, nue-propriété, prêt hypothécaire :
L’épisode insiste sur un point fondamental : il n’existe pas une solution unique, mais une palette d’outils adaptés aux situations de vie.
Le viager occupé
Le vendeur conserve un droit d’usage et d’habitation, tout en percevant un capital (bouquet) et parfois une rente.
La vente en nue-propriété
Développée notamment par Monetivia, elle permet au senior de vendre la nue-propriété tout en conservant l’usufruit, avec une approche souvent privilégiée par les familles.
Le prêt viager hypothécaire
Remis au goût du jour par le réseau Caisse d’Épargne, il permet de conserver la pleine propriété tout en obtenant des liquidités, grâce à une hypothèque sur le bien.
Le crédit hypothécaire senior
Porté par CFC Banque, ce modèle va jusqu’à des durées de prêt très longues, parfois jusqu’à 95 ans, pour accompagner des projets tardifs ou une transition vers la retraite.
Seniors et transmission : Aider les enfants avant l’héritage
Un enseignement fort de l’épisode concerne l’évolution des motivations des seniors. Aujourd’hui, beaucoup souhaitent aider leurs enfants de leur vivant, notamment pour accéder à la propriété.
Cette logique intergénérationnelle transforme le financement du viager en outil de solidarité familiale, bien au-delà d’une simple logique patrimoniale.
Immobilier: Dépendance et économie circulaire
La monétisation du patrimoine immobilier répond aussi à un enjeu macroéconomique majeur :
53 milliards d’euros par an sont consacrés à la dépendance en France.
En libérant du capital immobilier, le viager permet :
- De financer des travaux
- De relancer l’économie locale
- De réduire la pression sur les finances publiques.
Comme le souligne l’épisode, il s’agit d’une véritable économie circulaire immobilière.
Tous les territoires concernés: Non seulement Paris
Autre idée reçue battue en brèche : le viager ne concerne pas uniquement Paris ou la Côte d’Azur.
80 % du marché est en province, avec des biens compris entre 100 000 € et 300 000 €.
Résidences principales, secondaires ou même locatives (notamment des passoires thermiques devenues difficiles à louer) peuvent être concernées
Une éthique au cœur du financement du viager
Tous les intervenants insistent sur la nécessité de protection des seniors. Ces solutions exigent : de la pédagogie, de la transparence et un accompagnement professionnel rigoureux.
Le financement du viager n’est pas un produit financier standardisé, mais une décision de vie engageant à la fois l’immobilier, la famille et l’avenir personnel.
Visale : la garantie qui facilite l’accès au logement
Découvrez comment Visale, la garantie locative d’Action Logement, sécurise les bailleurs et facilite l’accès au logement.
Gestion locative
Talk Immo : Simon Vidal, créateur de Qeeps , novateur du dossier locataire.
Qeeps digitalise et sécurise la gestion des dossiers locataires, en simplifiant le travail des agents immobiliers et l'expérience…
Gestion locative
Immovation : Visite virtuelle immobilier – EasyVirtual tours réinvente l’expérience client
Visite virtuelle immobilier, référencement, acquisition de leads...
PropTech
Immovation : Site internet d’agent immobilier-booster son référencement
Site internet immobilier : comment améliorer son référencement, générer des leads et maîtriser sa communication digitale.
Immovation : Gestion travaux copropriété : la solution Aurum Solutions pour les syndics
Gestion travaux en copropriété : comment externaliser et gagner du temps ? Découvrez Aurum Solutions et son approche…
Syndic de copropriétés
Immovation : Gestion travaux copropriété : la solution Aurum Solutions pour les syndics
Gestion travaux en copropriété : comment externaliser et gagner du temps ? Découvrez Aurum Solutions et son approche…
Syndic de copropriétés
Recouvrement des charges de copropriété : les règles essentielles
Recouvrement des charges de copropriété : règles, procédures et erreurs fréquentes. Les experts expliquent comment éviter les impayés.
Syndic de copropriétés
Recouvrement des charges de copropriété : les règles essentielles
Recouvrement des charges de copropriété : règles, procédures et erreurs fréquentes. Les experts expliquent comment éviter les impayés.
Syndic de copropriétés
0 commentaires
Soyez le premier à commenter cet article.